
Trava de alta com calls: entenda o payoff e os limites
A trava de alta com calls combina duas opções para criar uma exposição à alta com ganho e perda teóricos limitados no vencimento. Entender a curva é só o começo: montar, acompanhar e encerrar as duas pernas exige atenção.
Neste guia
1. Como as duas pernas se combinam
Neste guia, tratamos da trava de alta a débito com calls: compra de uma call com strike menor e venda de uma call com strike maior, sobre o mesmo ativo e vencimento. As quantidades devem representar o mesmo número de unidades do ativo, considerando os fatores dos contratos.
A opção vendida ajuda a reduzir o desembolso inicial, mas também limita o ganho acima do strike superior. Não é uma promessa de retorno: se o ativo terminar abaixo do strike inferior, o débito pode ser perdido integralmente.
2. Monte a conta antes de olhar a curva
Use um exemplo inteiramente hipotético: compra de uma call com strike R$ 30 por R$ 2 e venda de uma call com strike R$ 34 por R$ 0,80. O débito líquido é R$ 1,20 por unidade. A distância entre os strikes é R$ 4.
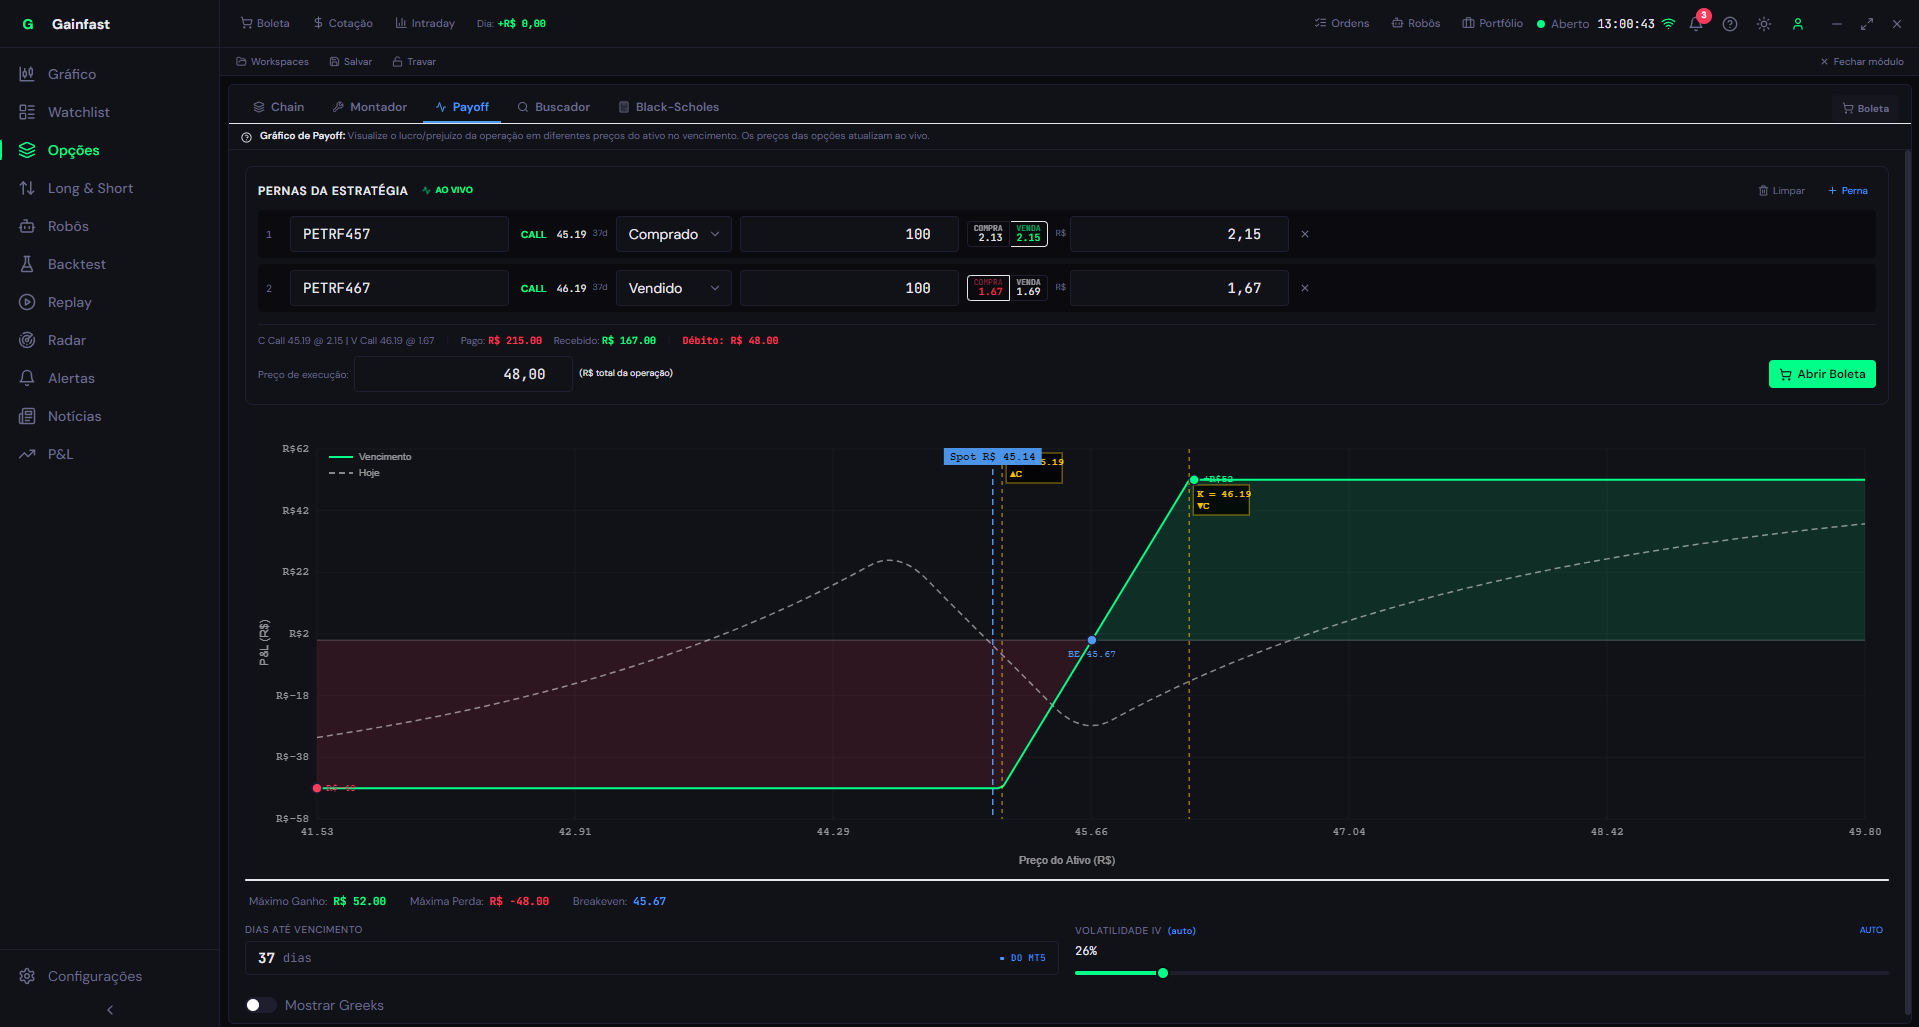
Desconsiderando custos, tributos e financiamento, a perda teórica máxima no vencimento é o débito de R$ 1,20. O ganho teórico máximo é R$ 4 menos R$ 1,20, ou R$ 2,80. O ponto de equilíbrio é R$ 31,20. Esses números dependem dos prêmios efetivamente executados, não apenas das cotações exibidas.
3. Leia o payoff como um mapa de cenários
Abaixo do strike menor, a curva no vencimento fica no patamar de perda do débito. Entre os strikes, sobe conforme o preço do ativo. Acima do strike maior, o ganho da call comprada é compensado pela obrigação da call vendida, formando um teto.
A curva no vencimento não é o preço pelo qual você necessariamente conseguirá encerrar a estrutura hoje. Antes dessa data, tempo restante, volatilidade, liquidez e diferenças entre preços de compra e venda influenciam o resultado de uma saída antecipada.
4. Onde a prática pode sair da conta teórica
Se apenas uma perna executar, ou se uma delas for encerrada separadamente, a exposição muda. Uma call vendida sem a proteção correspondente deixa de ter o mesmo limite econômico da trava. Confira quantidades executadas e eventuais ordens pendentes.
Séries americanas admitem exercício antecipado. A atribuição da perna vendida pode criar obrigações de entrega antes de você tomar uma providência sobre a comprada. No vencimento, exercício automático, exceções e regras da corretora também importam. Podem ser necessários recursos, garantias ou operações adicionais, com custos e risco de preço.
5. Defina como acompanhar e encerrar
Antes de montar uma estrutura, saiba como consultará as duas pernas e qual será o procedimento perto do vencimento. Confirme com a corretora os horários, custos e tratamento de exercício; não conte com uma compensação automática que você não verificou.
Para estudar, varie um parâmetro por vez: débito, distância entre strikes ou quantidade. Refaça as contas e observe o que muda. O objetivo é entender a relação entre desembolso, cenários e obrigações, sem tratar uma estrutura com limite teórico como uma operação sem risco.
Antes de seguir, confira
- Confira mesmo ativo, vencimento e quantidade econômica nas duas pernas.
- Calcule débito, distância dos strikes, equilíbrio e custos.
- Separe o cenário no vencimento do valor de encerramento antecipado.
- Planeje execução parcial, exercício, garantias e encerramento da estrutura.
Fontes e aprofundamento
- B3 — Opções sobre ações e liquidação no exercício (abre em nova aba)
- B3 — Manual de procedimentos operacionais de negociação (abre em nova aba)
Conteúdo educativo, sem recomendação de compra ou venda. Exemplos hipotéticos desconsideram custos e tributos quando não indicado. Imagens da interface não representam cotações atuais. Investimentos envolvem riscos, inclusive de perda do capital.