
Como avaliar um backtest além do lucro final
Backtest é uma simulação de regras sobre dados históricos. Ele ajuda a investigar uma hipótese, mas uma curva bonita não prova que a estratégia funcionará com dinheiro real. A qualidade das premissas importa tanto quanto o resultado.
Neste guia
1. Comece por uma hipótese que possa ser conferida
Escreva as condições de entrada, saída, tamanho de posição e horário antes de comparar resultados. Se a regra muda toda vez que aparece uma perda, você deixa de avaliar uma hipótese definida.
Registre também ativo, intervalo de tempo, datas, capital inicial e origem dos dados. Verifique falhas no histórico e ajustes por eventos corporativos quando aplicáveis. Uma decisão simulada só pode usar a informação que estaria disponível naquele instante, nunca um preço futuro que o teste já conhece.
2. Aproxime a simulação das condições de negociação
Corretagem, tarifas, diferença entre compra e venda e desvio de execução podem mudar o resultado. Uma ordem não é necessariamente executada no preço de fechamento de uma barra. Verifique como o mecanismo de teste representa preços e execuções.
A documentação do testador do MT5 descreve diferentes formas de modelagem e parâmetros. Isso não significa que cada configuração esteja disponível em qualquer tela da Gainfast. Confira as opções expostas no módulo utilizado e registre as limitações que permanecerem.
3. Olhe o caminho percorrido
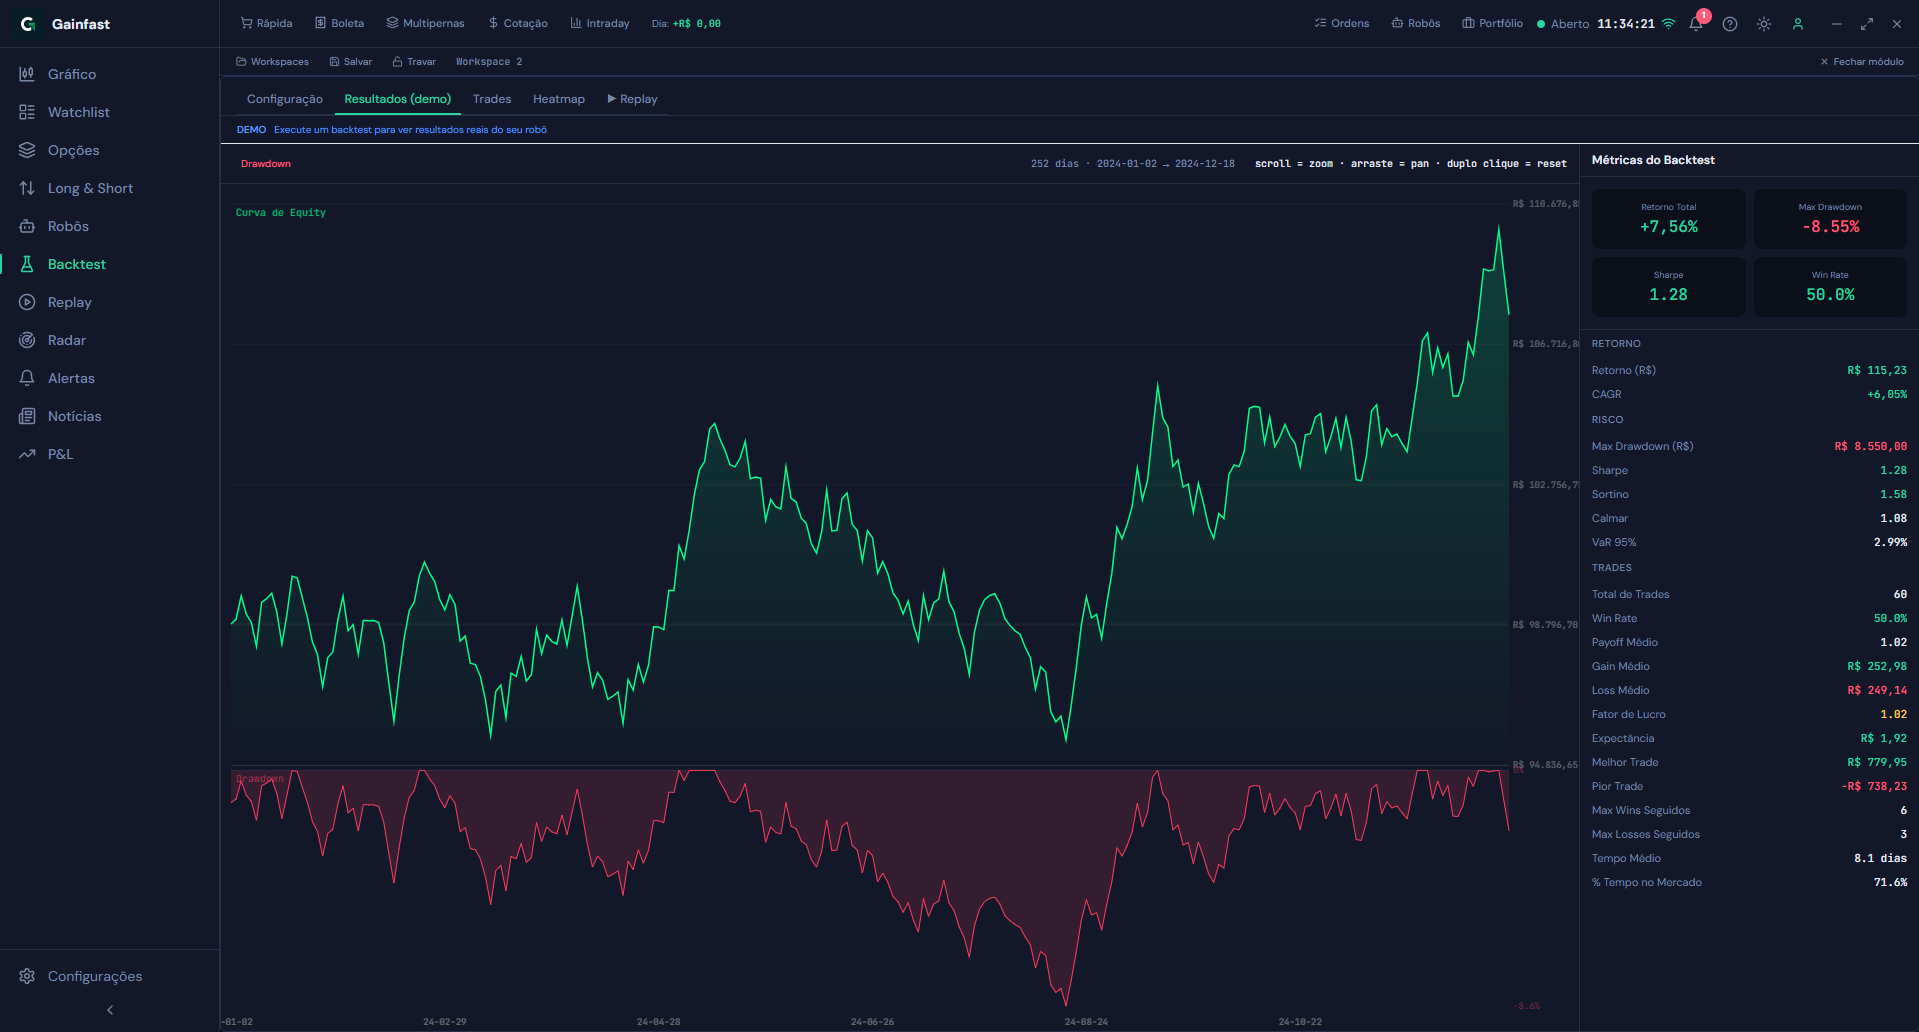
Drawdown mede a queda em relação a um pico anterior da curva de patrimônio. Um teste pode terminar positivo após atravessar uma perda grande. Pergunte também quanto tempo levou para recuperar o pico e se o capital simulado teria suportado a trajetória.
Observe quantidade de operações, ganho médio, perda média e concentração dos resultados. Uma alta taxa de acerto pode coexistir com prejuízo quando as poucas perdas são grandes. Um único negócio excepcional pode responder por quase todo o lucro.
4. Reserve dados que não participaram do ajuste
Escolher a melhor combinação entre centenas de tentativas pode selecionar uma coincidência do passado. Isso é um risco de sobreajuste. Uma verificação útil é ajustar as regras em um período e avaliá-las em outro, preservado para essa finalidade.
Se você usa o segundo período para ajustar novamente a estratégia, ele deixa de ser uma avaliação independente. Registre as tentativas e examine períodos com comportamentos distintos. Bom desempenho fora da amostra reduz uma dúvida, mas não elimina risco nem garante repetição.
5. Compare o teste com observação em simulação
Acompanhar a regra em ambiente de simulação ajuda a observar atrasos, sinais e comportamento da execução sem tratar uma captura de tela como validação. Mesmo uma conta de demonstração pode ter condições diferentes de uma conta real.
Guarde uma ficha com premissas, limitações e resultados. O objetivo do estudo é descobrir onde a hipótese falha e quanto os resultados dependem de suposições favoráveis. Automatizar uma regra não transforma a incerteza do mercado em renda garantida.
Antes de seguir, confira
- Guarde regras e parâmetros antes de comparar resultados.
- Confira qualidade dos dados, custos e hipótese de execução.
- Observe drawdown, amostra e dependência de poucos negócios.
- Separe ajuste, avaliação fora da amostra e acompanhamento em simulação.
Fontes e aprofundamento
- MetaQuotes — Teste de estratégias no MetaTrader 5 (abre em nova aba)
- MetaQuotes — Otimização de estratégias (abre em nova aba)
- CVM — Robôs de investimentos e cuidados (abre em nova aba)
Conteúdo educativo, sem recomendação de compra ou venda. Exemplos hipotéticos desconsideram custos e tributos quando não indicado. Imagens da interface não representam cotações atuais. Investimentos envolvem riscos, inclusive de perda do capital.